Column
預り品・支給品の在庫管理|自社在庫と分ける所有区分と月次締めの考え方
倉庫や工場の棚には、自社で買った在庫だけでなく、顧客から預かっている品物や、発注元から加工のために支給された材料が一緒に並んでいることがあります。数量は合っていても「どれが誰の物か」が分からなければ、荷主への報告や支給元との照合、棚卸の評価で困ります。
この記事では、預り品・支給品を自社在庫と分けて管理するときに、最初に決めておきたい項目を整理します。会計処理や契約の判断は取引の実態によって異なるため、ここでは在庫管理の記録をどう設計するかに焦点を当てます。個別の会計・税務の判断は、顧問の会計士・税理士にご確認ください。
1. 預り品・支給品とは:「置き場所」と「所有者」が一致しない在庫
まず用語をそろえます。社内で呼び方が違っても、次の観点で整理できれば十分です。
- 自社在庫:自社が所有し、自社の資産として扱う在庫。
- 預り品:他社の所有物を、保管や出荷のために預かっている在庫。倉庫業の受託在庫や、顧客の在庫を自社倉庫で保管するケースです。民法では、物の保管を委託し相手方が承諾する契約を「寄託」と呼びます。e-Gov 法令検索(民法 第657条)
- 無償支給品:発注元が所有したまま、加工や組立のために受注側へ渡す材料・部品。
- 有償支給品:発注元が代金と引き換えに受注側へ渡し、加工後の製品を買い取る取引の材料・部品。
共通するのは、物が置かれている場所と、所有者・資産計上の扱いが一致しないことです。棚の上では同じ部品に見えても、帳簿上の扱いが違います。
有償支給は特に注意が必要です。収益認識に関する会計基準の適用指針では、支給元が支給品を買い戻す義務を負っているかどうかで、支給品の消滅(資産から外すか)の扱いが分かれるとされています。どちらの場合も支給品の譲渡にかかる収益は認識しません。日本公認会計士協会「Q&A 収益認識の基本論点 論点16 有償支給取引」 つまり「代金を受け取ったから自社の在庫」とは限らず、受注側の現場で数量を管理していても、支給元の帳簿と突き合わせる必要が生じます。
2. 「保管場所」ではなく「所有区分」で在庫を分ける
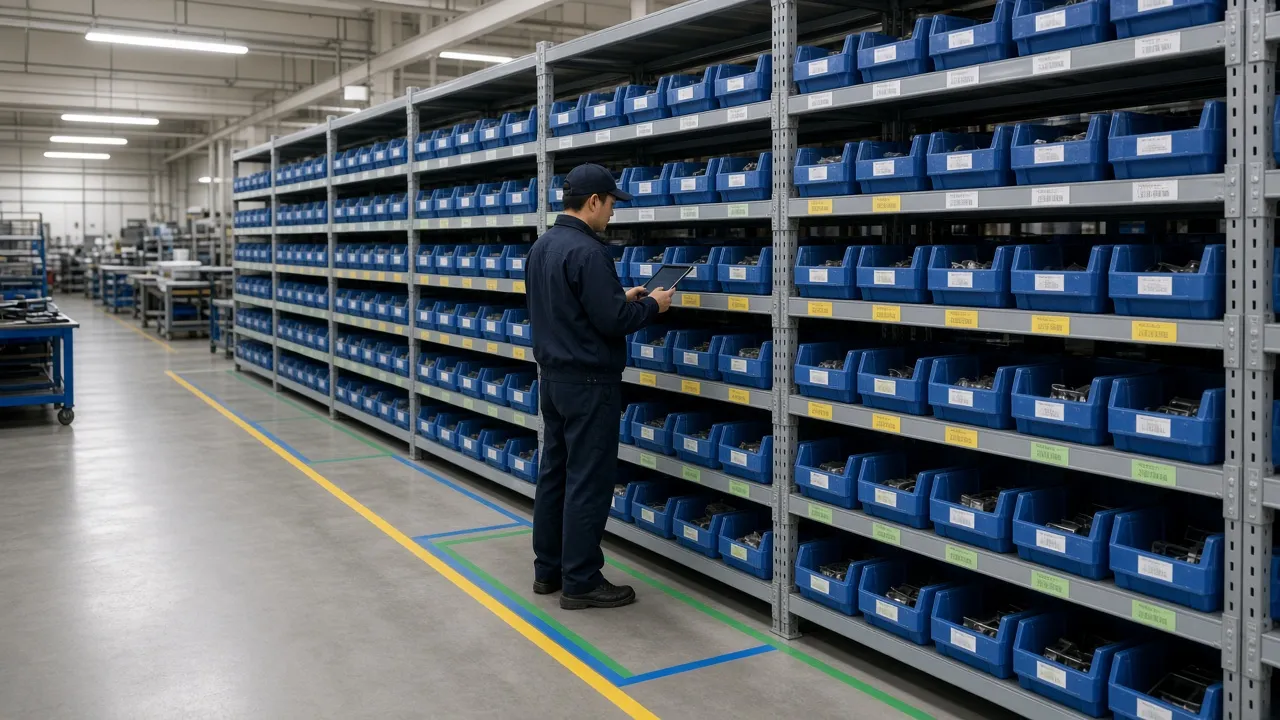
棚ラベルや床の色分けで区分を示す例の AI 生成イメージです。実際の現場写真や納入事例、特定システムの画面ではありません。
よくあるのは、預り品を専用の棚に置き、「この棚にあるものは預り品」と場所で区別する運用です。分かりやすい反面、次のような場面で崩れやすくなります。
- 繁忙期に置き場所が足りず、預り品を自社在庫の棚に仮置きする。
- 同じ品番の部品を、自社購入分と支給分の両方で持っている。
- 支給材を加工途中で別の工程や棚へ移す。
棚の色分けやラベルは作業者の間違いを減らすのに役立ちますが、記録の上でも区分を持たせておくと、置き場所が変わっても「誰の、どの区分の在庫か」を失いません。在庫を記録する単位として、品番と数量に加えて次の軸を持たせるのが出発点です。
- 所有者:自社、荷主A、支給元B など、その在庫の持ち主。
- 所有区分:自社在庫、預り品、無償支給、有償支給など、扱いの違い。
- ロケーション:拠点・棚など、今どこにあるか。
- ロット:支給元への報告や不良の追跡に必要な場合。
所有区分の名前は会社ごとに違って構いません。大切なのは、区分ごとに「自社資産として数えるか」「保管料の請求対象か」「不良や紛失の負担を誰が負うか」といった扱いを、あらかじめ決めておくことです。
3. 在庫数を「上書き」せず、入出庫の記録から導く
預り品・支給品で揉めやすいのは、「支給元の帳簿では100個渡したのに、こちらの残数は95個」といった差異の説明です。表計算で在庫数を直接書き換える運用では、差異が出たときに原因をさかのぼれません。
数量の差を説明できるようにするには、在庫数を直接上書きするのではなく、入庫・出庫・消費・不良・移動といった記録を積み上げ、その集計として在庫数を出す考え方が有効です。支給品なら、少なくとも次の動きを区別して記録します。
- 受入:支給元から受け取った数量と日付。
- 消費:加工・組立に使った数量(製品に組み込まれた分)。
- 不良・ロス:加工不良、破損、紛失。誰の負担かを取引条件に沿って区分する。
- 返却・残材:使わずに返した数量、手元に残っている数量。
これらが区分ごとに残っていれば、「渡した数量=消費+不良+返却+手元残」の照合ができます。棚卸で差が出た場合も、数量だけを合わせるのではなく、調整の記録として残し、原因の調査につなげます。
なお、所有者が変わる取引(たとえば預り品を顧客から買い取って自社在庫にする)では、出庫と入庫の二つを手入力するより、所有権の移転として一つの記録に残すほうが、片方だけ記帳される事故を防げます。
4. 月次締め:荷主・支給元に提示した数字を動かさない
預り品・支給品の管理では、月末時点の残高を荷主や支給元へ報告したり、照合したりする場面がよくあります。ここで問題になるのが、締めた後に過去の記録が修正され、提示済みの数字と食い違うことです。
一般的な対策として、次のような月次締めのルールが考えられます。
- 月末の在庫残高を、所有者・所有区分ごとに確定し、その断面を保存する。
- 締めた月の記録は直接書き換えない。
- 締めた後に誤りが分かったら、当月に訂正の記録(反対の記録)を立てて直す。
- 誰がいつ締めたかを記録として残す。
こうしておくと、過去に提示した数字は動かず、訂正の経緯も記録で説明できます。紙や表計算で運用する場合でも、締めた月のファイルを保護し、訂正は当月分に記載するルールにするだけで、食い違いはかなり減らせます。
5. 管理の仕組みを見直すときのチェックリスト
システムを入れるか、現行の表計算を整えるかを決める前に、次の点を確認しておくと検討がぶれにくくなります。
- 区分の洗い出し:自社在庫以外にどんな在庫があるか(預り品、無償支給、有償支給、委託在庫など)。
- 扱いの定義:区分ごとの資産計上、保管料、不良負担の扱い。会計上の判断は会計士・税理士と確認する。
- 報告先と粒度:誰に、何の単位(品番・ロット・月次)で報告しているか。
- 差異の説明:数量が合わないとき、原因の記録までたどれるか。
- 締めの運用:締めた月の数字を誰が確定し、訂正をどう残すか。
- 現場の入力負担:受入・消費・返却の記録を、作業の流れの中で無理なく残せるか。
数量の照合に部品の個数カウントが関わる場合は、部品の個数カウントを画像処理で自動化するにはで、数え直しや二重計上を防ぐ考え方をまとめています。
まとめ:「誰の物か」を記録の軸に持たせる
預り品・支給品の在庫管理では、置き場所の工夫だけでなく、所有者と所有区分を記録の軸に持たせることが出発点です。そのうえで、在庫数を入出庫の記録から導き、締めた月の数字を動かさない運用にすると、荷主や支給元への説明がしやすくなります。
PGP では、所有者×所有区分で在庫を分け、月次締めで締めた月の断面を凍結する在庫・倉庫管理システムを公開しています。機能やデモについては在庫・倉庫管理システム「ロジソリューション」(WMS/IM)のページをご覧ください。この記事の一般的な設計案は、掲載システムの標準機能や個別の会計処理を保証するものではありません。
Related Services